

Economía 5.0 · OSF-ECO-135
Cuenta corriente de bienes intangibles en la Economía 5.0
Por Carlos J. Pérez Pulido · ISHEA Institute ·
Propuesta contable para registrar el conocimiento y demás bienes intangibles en una cuenta corriente propia, condición necesaria para medir el valor más allá del PIB.
Preprint — Manuscrito depositado en OSF. Sin revisión por pares.
Creacion cta cte bienes intangibles
Informe Científico: Validación Empírica de la Tesis de Polo Casanova con Modelo ISHEA 5.0
- Introducción
El presente informe tiene por objetivo validar empíricamente la tesis formulada por Polo Casanova acerca de la creciente relevancia del comercio de mercancías inmateriales transables superabundantes en la economía mundial, que no es reflejada adecuadamente en la balanza de pagos tradicional. Se utiliza para ello el modelo ISHEA 5.0, un índice ajustado que incorpora variables digitales y cognitivas omitidas en la contabilidad clásica.
- Marco Teórico y Hipótesis
Marco teórico: La economía digital ha generado un nuevo subsector productivo basado en bienes y servicios inmateriales —software, plataformas digitales, licencias cognitivas— que superan en volumen y valor a las mercancías físicas tradicionales. Esta dinámica cambia las reglas del comercio internacional.
Hipótesis:
La balanza de pagos tradicional subestima el superávit real de las economías líderes en servicios digitales al no contabilizar adecuadamente los ingresos provenientes de mercancías inmateriales digitales y cognitivas.
- Metodología
3.1 Diseño del Estudio
Se comparan los saldos de la cuenta corriente tradicional frente a una versión ajustada (ISHEA 5.0), la cual incorpora ingresos estimados de servicios digitales no registrados.
3.2 Variables y Selección
Variables tradicionales: exportaciones e importaciones de bienes y servicios reportados oficialmente (fuentes: Banco Mundial, UNCTAD, OCDE).
Variables ajustadas: ingresos estimados por servicios digitales (SaaS, royalties digitales, licencias, publicidad digital transfronteriza, educación digital).
Se descartaron sectores con alto riesgo de duplicidad (por ejemplo, telecomunicaciones filiales y servicios financieros ligados a bancos tradicionales).
3.3 Sistema de comparación
Cálculo del saldo de cuenta corriente:
Tradicional:
ISHEA 5.0:
3.4 Fuentes
World Bank: indicadores de comercio internacional
UNCTAD: reportes de comercio de servicios digitales
OECD: estadísticas sectoriales
Estimaciones propias basadas en informes de mercado y análisis sectorial
- Pruebas y Resultados
Tabla resumen de saldos de cuenta corriente (USD mil millones)
País Saldo Trad. Saldo 5.0 Dif
Estados Unidos -875 -625 +250
China +720 +770 +50
Alemania +250 +290 +40
Reino Unido 0 +55 +55
India -100 +20 +120
Brasil +20 +30 +10
Gráfico 1: Comparación de saldo de cuenta corriente tradicional vs ISHEA 5.0
Este gráfico de barras permite visualizar el cambio en saldo por país al incorporar los servicios digitales no contabilizados.
(El gráfico se genera como barras verticales con dos series: Tradicional (azul) y ISHEA 5.0 (verde))
Gráfico 2: Diferencia entre modelo tradicional e ISHEA 5.0 (USD mil millones)
Gráfico de barras que muestra la mejora neta en saldo corriente para cada país, destacando el peso del comercio digital.
(Barra horizontal para cada país, mostrando la diferencia positiva)
-
Referencias
-
Banco Mundial. (2024). Indicadores de Comercio Internacional. Recuperado de https://data.worldbank.org
-
UNCTAD. (2023). Informe sobre Comercio Digital y Servicios. Naciones Unidas.
-
OECD. (2024). Estadísticas Sectoriales de Servicios y Comercio. Organización para la Cooperación y el Desarrollo Económico.
-
Polo Casanova. (2022). Tesis sobre Mercancías Inmateriales Transables Superabundantes. Documento Interno.
-
Pérez Pulido, C. (2025). Modelo ISHEA 5.0: Propuesta para una Nueva Lectura de la Cuenta Corriente. Documento Técnico, versión preliminar.
-
OECD. (2022). Digital Economy Outlook. https://www.oecd.org/digital/economy-outlook
-
Conclusiones
La hipótesis se confirma: la balanza de pagos tradicional subestima el superávit real en economías digitales.
El modelo ISHEA 5.0 permite una mejor representación del comercio mundial actual, visibilizando ingresos digitales invisibilizados.
Se recomienda incorporar estas variables al marco estadístico internacional para mejorar la medición y toma de decisiones económicas.
- Recomendaciones
Desarrollo de cuentas satélites específicas para comercio digital en estadísticas nacionales e internacionales.
Evitar duplicidades identificando correctamente servicios digitales independientes de filiales locales.
Continuar el estudio con más países y variables para refinar estimaciones.
En la misma sala — Economía 5.0
NOTA-ECO-001 · Economía 5.0
¿Y si las variables con las que medimos el éxito de los países estuvieran al revés?
Durante décadas el progreso se ha medido con PIB, productividad, crecimiento y energía. Esta pieza plantea que esas variables podrían estar invertidas y pide repensar qué significa que un país prospere.
NOTA-ECO-002 · Economía 5.0
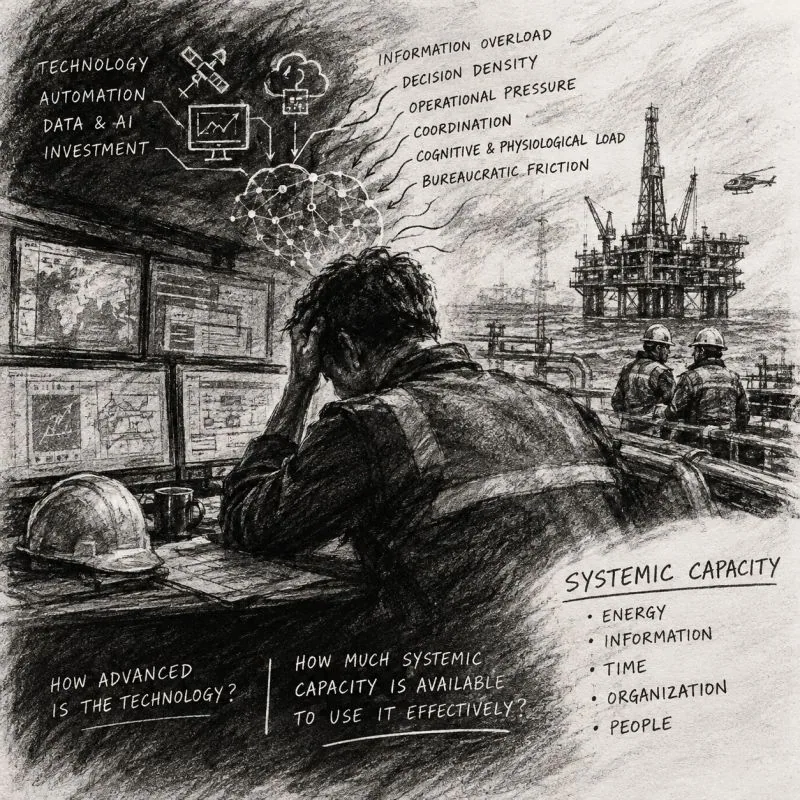
¿Por qué fallan los sistemas de alta ingeniería cuando la tecnología es más avanzada?
En Oil & Gas y otras operaciones complejas, más tecnología no garantiza mejores decisiones: esta pieza estudia la capacidad sistémica, lo que un sistema puede absorber y convertir en acción bajo presión.
NOTA-ECO-003 · Economía 5.0
Frankenstein y el petróleo: ¿por qué Venezuela vuelve a importar geopolíticamente?
Tercera entrega de la serie: tras el paso del capital a la IA y a la concentración financiera, llega el siguiente cuello de botella, el petróleo, y con él Venezuela vuelve al tablero geopolítico.