

Bioenergetica · NOTA-BIO-025
Banche o agenzie immobiliari di rischio? Il credito in Europa
Di Carlos J. Pérez Pulido · ISHEA Institute ·
Nell'UE il 99% delle imprese sono PMI e metà fallisce entro cinque anni. L'analisi chiede perché il credito bancario europeo resti ancorato al mattone anziché all'attività produttiva.
Nota divulgativa — Testo breve pubblicato in aperto. Pensiero in corso, non risultato.
Opera originale in spagnolo.
🏦 **¿Bancos o agencias inmobiliarias de riesgo? Crédito en Europa**
Si el 99% de empresas de la UE son PYMES y el 50% quiebra antes de los 5 años (Eurostat), la lógica diría que los bancos deberían sufrir pérdidas [via de Eurostat]. Pero registran beneficios récord. ¿Cómo cuadran estos balances? La respuesta está en el ladrillo y el sector público.
📊 **Los números reales: ¿Hacia dónde fluye el dinero?**
Según la EBF y el BCE, los activos financieros de la UE suman 45.1 billones de euros [via de EBF]. Al desglosar los créditos, la asimetría es brutal [via de EBF]:
• 🏠 **El peso del ladrillo:** Préstamos a hogares (deuda hipotecaria) representan 7.8 billones de euros(21% del activo total) [via de EBF].
• 🏢 **El crédito empresarial:** El financiamiento productivo se queda atrás con 5.8 billones (13% del activo total)[via de EBF].
🔄 **Un sistema que se muerde la cola: El dinero que no produce**
El 40% de los balances bancarios está congelado sin generar producción real: depósitos interbancarios (25%) e inversión en deuda pública de los Estados (15%) [via de EBF].
Aquí el sistema entra en un circuito cerrado. Los bancos prestan a gobiernos o mueven dinero entre ellos para asegurar rendimientos sin riesgo comercial. El Estado toma ese dinero para cubrir deuda y, para devolverlo, aumenta los impuestos a empresas y trabajadores. El circuito es perfecto: la banca restringe el crédito al emprendedor, financia al Estado, y este ahoga al creador de ideas con tasas. Se crea dinero en pantallas, pero no riqueza real en la calle.
⚖️ **La eliminación del riesgo real**
Estadísticas del BCE demuestran que financiar inmuebles y gobiernos es el negocio ideal por dos razones [via de ECB]:
1. **Garantías asimétricas:** El crédito exige el colateral del inmueble o el patrimonio del autónomo.
2. **La banca nunca pierde:** Si la empresa quiebra, la entidad ejecuta la garantía y se queda con las propiedades. El riesgo jamás se comparte; se traspasa al creador de la idea.
💡 **Fricción económica total**
Esta canalización hacia el ladrillo y el interbancario deja a las empresas sin oxígeno (BCE) [via de ECB]. El modelo prefiere activos inertes antes que inyectar liquidez en el capital humano.
Cuando la banca solo financia lo construido o lo estatal y castiga al que arriesga desde cero, la economía se vuelve rígida, se pierde resiliencia (visión ISHEA) y el futuro laboral se debilita.
¿Debe la banca volver a asumir un riesgo compartido con la economía real? los leo.
#Banca #Macroeconomía #Finanzas #Crédito #BCE #Eurostat #PYMES #Emprendimiento #EBF"""
Nella stessa sala — Bioenergetica
OSF-BIO-001 · Bioenergetica
Rapporto di tappa: dal poster di Nature al modello di coerenza bioenergetica a due livelli
Rapporto tecnico e archivio visivo che ripercorre un anno del quadro ISHEA Δ±1: dal poster della Nature Conference del 2025 in Corea del Sud fino alla formalizzazione computazionale con NAD+, ROS e ATP.
OSF-BIO-002 · Bioenergetica
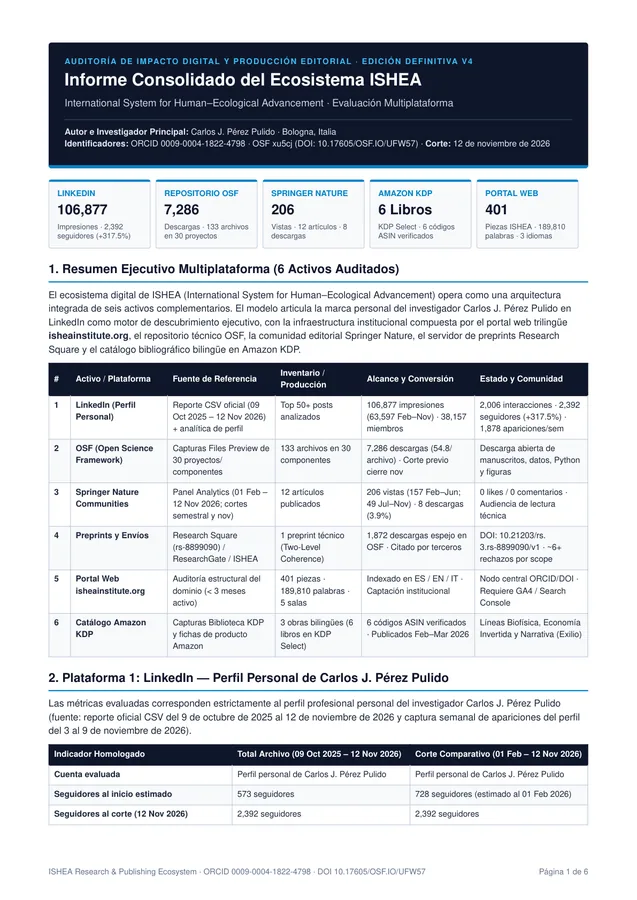
Audit di impatto digitale e maturità dell'ecosistema ISHEA (2025–2026)
Rapporto v4.1 che misura la portata di sei canali di divulgazione di ISHEA, da LinkedIn a OSF, con 106.877 impressioni e 7.286 download. Mostra quanto è maturata la sua infrastruttura di scienza aperta.
NOTA-BIO-003 · Bioenergetica
Il Nobel, l'optogenetica e una domanda che voglio mettere alla prova
Carlos J. Pérez Pulido commenta il Nobel 2026 per la Fisiologia o la Medicina, assegnato a Deisseroth, Hegemann e Nagel per l'optogenetica, e pone una domanda che intende verificare sperimentalmente.