

Bioenergetics · NOTA-BIO-021
Banks or real-estate risk agencies? Credit in Europe
By Carlos J. Pérez Pulido · ISHEA Institute ·
In the EU, 99% of firms are SMEs and half fail within five years. The analysis asks why European bank credit remains anchored to property rather than productive activity.
Note — Short piece published openly. Thinking in progress, not a result.
Original piece in Spanish.
🏦 **¿Bancos o agencias inmobiliarias de riesgo? Crédito en Europa**
Si el 99% de empresas de la UE son PYMES y el 50% quiebra antes de los 5 años (Eurostat), la lógica diría que los bancos deberían sufrir pérdidas [via de Eurostat]. Pero registran beneficios récord. ¿Cómo cuadran estos balances? La respuesta está en el ladrillo y el sector público.
📊 **Los números reales: ¿Hacia dónde fluye el dinero?**
Según la EBF y el BCE, los activos financieros de la UE suman 45.1 billones de euros [via de EBF]. Al desglosar los créditos, la asimetría es brutal [via de EBF]:
• 🏠 **El peso del ladrillo:** Préstamos a hogares (deuda hipotecaria) representan 7.8 billones de euros(21% del activo total) [via de EBF].
• 🏢 **El crédito empresarial:** El financiamiento productivo se queda atrás con 5.8 billones (13% del activo total)[via de EBF].
🔄 **Un sistema que se muerde la cola: El dinero que no produce**
El 40% de los balances bancarios está congelado sin generar producción real: depósitos interbancarios (25%) e inversión en deuda pública de los Estados (15%) [via de EBF].
Aquí el sistema entra en un circuito cerrado. Los bancos prestan a gobiernos o mueven dinero entre ellos para asegurar rendimientos sin riesgo comercial. El Estado toma ese dinero para cubrir deuda y, para devolverlo, aumenta los impuestos a empresas y trabajadores. El circuito es perfecto: la banca restringe el crédito al emprendedor, financia al Estado, y este ahoga al creador de ideas con tasas. Se crea dinero en pantallas, pero no riqueza real en la calle.
⚖️ **La eliminación del riesgo real**
Estadísticas del BCE demuestran que financiar inmuebles y gobiernos es el negocio ideal por dos razones [via de ECB]:
1. **Garantías asimétricas:** El crédito exige el colateral del inmueble o el patrimonio del autónomo.
2. **La banca nunca pierde:** Si la empresa quiebra, la entidad ejecuta la garantía y se queda con las propiedades. El riesgo jamás se comparte; se traspasa al creador de la idea.
💡 **Fricción económica total**
Esta canalización hacia el ladrillo y el interbancario deja a las empresas sin oxígeno (BCE) [via de ECB]. El modelo prefiere activos inertes antes que inyectar liquidez en el capital humano.
Cuando la banca solo financia lo construido o lo estatal y castiga al que arriesga desde cero, la economía se vuelve rígida, se pierde resiliencia (visión ISHEA) y el futuro laboral se debilita.
¿Debe la banca volver a asumir un riesgo compartido con la economía real? los leo.
#Banca #Macroeconomía #Finanzas #Crédito #BCE #Eurostat #PYMES #Emprendimiento #EBF"""
In the same room — Bioenergetics
NOTA-BIO-001 · Bioenergetics
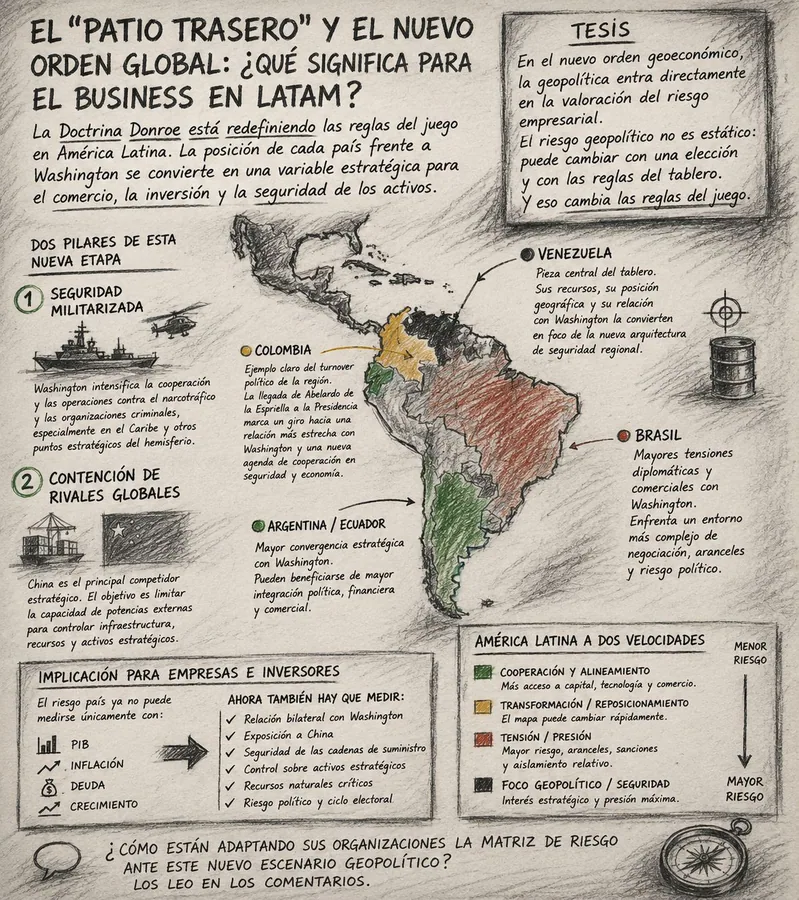
The “Backyard” and the New Global Order: What Does It Mean for the Business Plan in LatAm?
An analysis of how the so-called Donroe Doctrine has turned the “backyard” metaphor into explicit policy, and what that shift means for any business plan built for Latin America.
NOTA-BIO-002 · Bioenergetics
Why do the most efficient workers slow down midway through the workday?
For operations directors and logistics managers: a bioenergetic reading of why top performers lose productivity midway through the workday, a pattern many see and few explain.
NOTA-BIO-003 · Bioenergetics
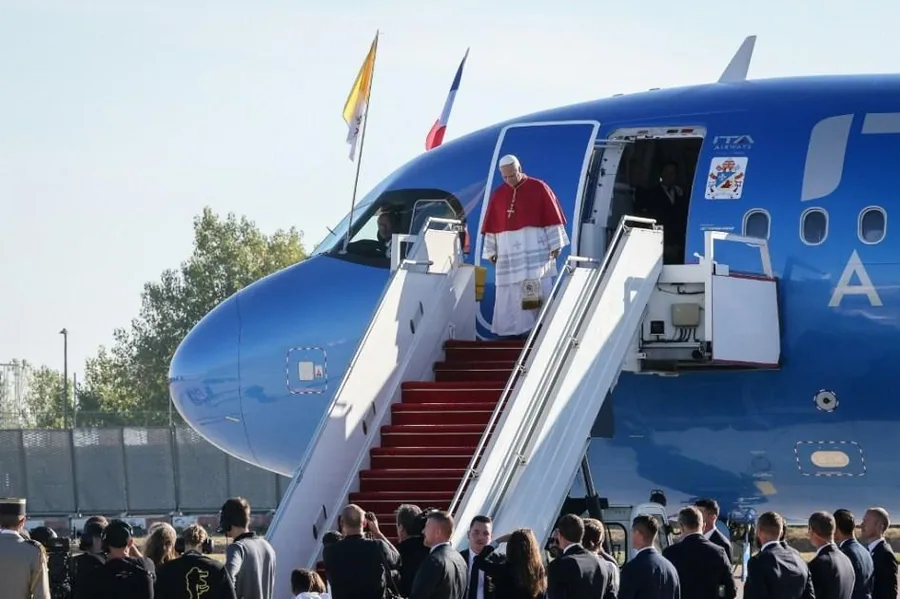
Threat or opportunity? Artificial intelligence and our creative capacity
Responding to Pope Leo XIV’s call to “disarm AI”, this piece argues that the risk lies not in the technology but in the human system using it: well designed, AI can free up creative capacity.