

Economía 5.0 · NOTA-ECO-047
Las retenciones no son dinero a cuenta, en términos económicos reales
Por Carlos J. Pérez Pulido · ISHEA Institute ·
El discurso fiscal presenta las retenciones del IRPF y los pagos a cuenta como un anticipo neutro. La pieza muestra que, en términos económicos, funcionan como una cesión anticipada de liquidez.
Nota de divulgación — Escrito breve publicado en abierto. Pensamiento en curso, no resultado.
🧠 LAS RETENCIONES NO SON “DINERO A CUENTA” (EN TÉRMINOS ECONÓMICOS REALES)
En el discurso fiscal tradicional se suele decir que las retenciones del IRPF o los pagos a cuenta de las empresas son simplemente “anticipos del ejercicio”.
Suena ordenado en papel. Pero en la economía real no es tan limpio.
📌 La realidad económica es otra:
El dinero se detrae del flujo de caja del ciudadano o la empresa durante el año.
Ese capital pierde capacidad de inversión, consumo o rendimiento.
No se remunera ese periodo de cesión de liquidez.
Y si hay inflación o retrasos en devoluciones, existe una pérdida efectiva de poder adquisitivo.
📉 En otras palabras: no es solo contabilidad fiscal.
Es financiación forzosa sin interés del Estado por parte del contribuyente.
🏦 El punto clave no es legal, es financiero.
En cualquier sistema de mercado, ceder liquidez tiene coste (interés).
Aquí, ese coste es cero… pero el dinero sí tiene valor temporal.
⏳ Y el tiempo no es neutro: 1.000€ hoy no valen lo mismo que 1.000€ dentro de un año.
⚖️ Por eso, más que “pagos a cuenta”, estamos ante un mecanismo de:
liquidez anticipada obligatoria sin compensación explícita.
📌 La pregunta no es si el sistema es legal.
La pregunta es si es económicamente simétrico para el contribuyente.
Y ahí es donde el debate realmente empieza.
🧩 Conclusión ISHEA
Las retenciones no son solo un instrumento fiscal, sino una transferencia anticipada de liquidez que altera el valor temporal del dinero del contribuyente.
Desde ISHEA, el punto clave no es la legalidad, sino la coherencia del sistema en el tiempo: cuando el valor del dinero no es compensado por su cesión temporal, aparece una asimetría estructural en el equilibrio económico.
---
#Economía #Fiscalidad #IRPF #FinanzasPersonales #Macroeconomía #Impuestos #Liquidez #SistemaFiscal #EconomíaReal #AnálisisEconómico #Finanzas #PensamientoCrítico #PolicyAnalysis
En la misma sala — Economía 5.0
SN-ECO-001 · Economía 5.0
La economía circular debe empezar en el diseño: una perspectiva ISHEA sobre Economy 5.0
El próximo paso de la economía circular no es recuperar más, sino diseñar para perder menos. Economy 5.0 une gemelos digitales, gestión biofísica, diseño circular y finanzas sostenibles para preservar el valor sistémico.
SN-ECO-002 · Economía 5.0
Economy 5.0: más allá de la energía y el carbono, hacia la coherencia sistémica
La propuesta de ISHEA para Economy 5.0: un marco económico centrado en las personas que, más allá de la energía y el carbono, examina la coherencia sistémica, las capacidades humanas y la resiliencia.
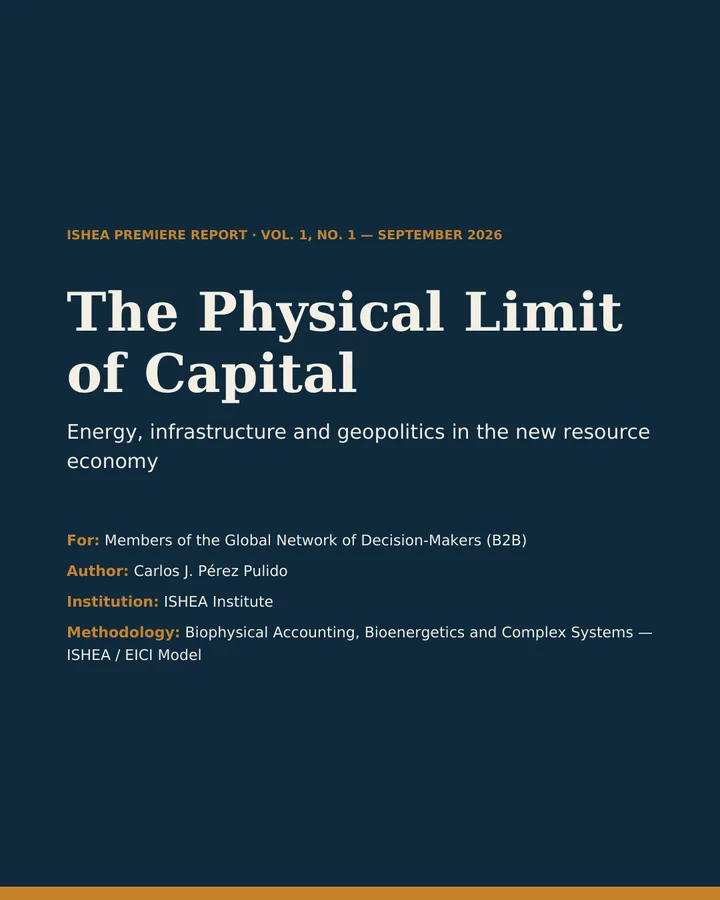
OSF-ECO-003 · Economía 5.0
El límite físico del capital: energía, infraestructura y geopolítica
Primer informe del ISHEA Institute: analiza cómo la infraestructura de IA, las cadenas de energía y minerales y los corredores marítimos fijan cuánto capital financiero puede convertirse en economía real.