

Economia 5.0 · NOTA-ECO-041
Le ritenute non sono denaro in acconto, in termini economici reali
Di Carlos J. Pérez Pulido · ISHEA Institute ·
Il discorso fiscale presenta le ritenute e gli acconti d'imposta come un anticipo neutro. Il pezzo mostra che, in termini economici, funzionano come una cessione anticipata di liquidità.
Nota divulgativa — Testo breve pubblicato in aperto. Pensiero in corso, non risultato.
Opera originale in spagnolo.
🧠 LAS RETENCIONES NO SON “DINERO A CUENTA” (EN TÉRMINOS ECONÓMICOS REALES)
En el discurso fiscal tradicional se suele decir que las retenciones del IRPF o los pagos a cuenta de las empresas son simplemente “anticipos del ejercicio”.
Suena ordenado en papel. Pero en la economía real no es tan limpio.
📌 La realidad económica es otra:
El dinero se detrae del flujo de caja del ciudadano o la empresa durante el año.
Ese capital pierde capacidad de inversión, consumo o rendimiento.
No se remunera ese periodo de cesión de liquidez.
Y si hay inflación o retrasos en devoluciones, existe una pérdida efectiva de poder adquisitivo.
📉 En otras palabras: no es solo contabilidad fiscal.
Es financiación forzosa sin interés del Estado por parte del contribuyente.
🏦 El punto clave no es legal, es financiero.
En cualquier sistema de mercado, ceder liquidez tiene coste (interés).
Aquí, ese coste es cero… pero el dinero sí tiene valor temporal.
⏳ Y el tiempo no es neutro: 1.000€ hoy no valen lo mismo que 1.000€ dentro de un año.
⚖️ Por eso, más que “pagos a cuenta”, estamos ante un mecanismo de:
liquidez anticipada obligatoria sin compensación explícita.
📌 La pregunta no es si el sistema es legal.
La pregunta es si es económicamente simétrico para el contribuyente.
Y ahí es donde el debate realmente empieza.
🧩 Conclusión ISHEA
Las retenciones no son solo un instrumento fiscal, sino una transferencia anticipada de liquidez que altera el valor temporal del dinero del contribuyente.
Desde ISHEA, el punto clave no es la legalidad, sino la coherencia del sistema en el tiempo: cuando el valor del dinero no es compensado por su cesión temporal, aparece una asimetría estructural en el equilibrio económico.
---
#Economía #Fiscalidad #IRPF #FinanzasPersonales #Macroeconomía #Impuestos #Liquidez #SistemaFiscal #EconomíaReal #AnálisisEconómico #Finanzas #PensamientoCrítico #PolicyAnalysis
Nella stessa sala — Economia 5.0
NOTA-ECO-001 · Economia 5.0
E se le variabili con cui misuriamo il successo dei Paesi fossero del tutto capovolte?
Da decenni il progresso si misura con PIL, produttività, crescita ed energia. Questo testo sostiene che quelle variabili potrebbero essere capovolte e invita a ripensare che cosa significhi, per un Paese, prosperare.
NOTA-ECO-002 · Economia 5.0
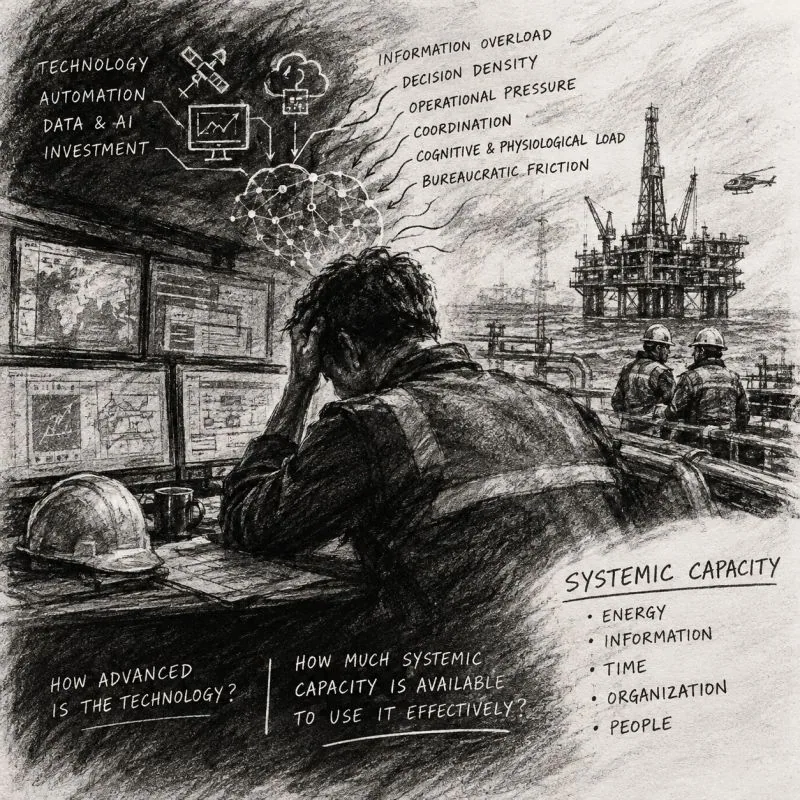
Perché l’alta ingegneria sbaglia proprio quando la tecnologia è più avanzata?
Nell’Oil & Gas e in altre operazioni complesse, più tecnologia non garantisce decisioni migliori: questo testo indaga la capacità sistemica, quanto un sistema sa assorbire e tradurre in azione sotto pressione.
NOTA-ECO-003 · Economia 5.0
Frankenstein e il petrolio: perché il Venezuela torna a contare nella geopolitica?
Terza puntata della serie: dopo il passaggio dal capitale all'IA e alla concentrazione finanziaria, emerge il nuovo collo di bottiglia, il petrolio, e con esso il Venezuela torna sullo scacchiere geopolitico.