

Economía 5.0 · NOTA-ECO-089
¿Por qué quiebran los bancos si están tan regulados?
Por Carlos J. Pérez Pulido · ISHEA Institute ·
Partiendo de un banco imaginario de 100 dólares, la pieza muestra cómo el apalancamiento que autoriza el propio regulador convierte una cartera mínima en un riesgo sistémico de quiebra.
Nota de divulgación — Escrito breve publicado en abierto. Pensamiento en curso, no resultado.
🏦 ¿Por qué quiebran los bancos si están tan regulados?
Imagina que abres un banco con 100 USD de tus ahorros.
El regulador te autoriza a prestar 1.250 USD a tus clientes (el panadero, el comerciante…).
Te dice: “Con cada 8 USD tuyos, puedes mover o mantener 100 USD en riesgo”.
Eso es el CAR al 8%: tu colchón propio es pequeño frente a lo que manejas.
Un día, tres clientes importantes no pagan sus cuentas.
Pierdes 110 USD. Tus 100 USD de capital se evaporan.
La panadería sigue con harina y hornos, pero tú estás técnicamente quebrado.
Ahora, imagina que el regulador añade otra regla:
“Sin importar el riesgo, no puedes exponerte a más de 33 veces tu capital”.
Eso es el ratio de apalancamiento al 3%.
Un freno brusco que evita que el sistema maquille riesgos.
Cuando sumamos los colchones de conservación, el margen se estrecha:
por cada 1 USD propio, apenas puedes mover 9–10 USD en préstamos.
Menos apalancamiento → más resistencia, pero también menos crecimiento inmediato.
Y aquí está la paradoja:
el sistema no es un esquema Ponzi. Tiene activos reales, regulación y supervisión.
Su motor es la expansión perpetua del crédito: cada dólar de capital genera decenas en circulación.
El M2 (masa monetaria) crece. La economía se expande. Hipotecas, empresas, empleo.
El precio invisible:
La moneda fiat se diluye poco a poco.
Los Estados, para mantener confianza, usan tipos de interés bajos o negativos, rescates y encajes más altos.
La política monetaria se convierte en muleta estructural.
Desde la lente de la coherencia sistémica:
un organismo financiero sano necesita equilibrio entre crecimiento y resistencia.
Si toda la energía se canaliza hacia el crédito sin fortalecer los buffers internos, el sistema acumula fatiga estructural.
No colapsa por maldad, sino por desgaste progresivo de su energía interna.
El crédito es como la savia de un árbol: necesaria para crecer, pero si solo sube por las ramas sin nutrir las raíces, el primer vendaval lo derriba.
🌱 Reflexión:
¿Estamos regando las raíces… o solo celebrando el crecimiento de las ramas?
👇 ¿Qué analogía usarías para explicar el apalancamiento bancario a alguien sin formación financiera?
#Banca #EducaciónFinanciera #ResilienciaSistémica #Economía #MonedaFiat #ISHEA
En la misma sala — Economía 5.0
NOTA-ECO-001 · Economía 5.0
¿Y si las variables con las que medimos el éxito de los países estuvieran al revés?
Durante décadas el progreso se ha medido con PIB, productividad, crecimiento y energía. Esta pieza plantea que esas variables podrían estar invertidas y pide repensar qué significa que un país prospere.
NOTA-ECO-002 · Economía 5.0
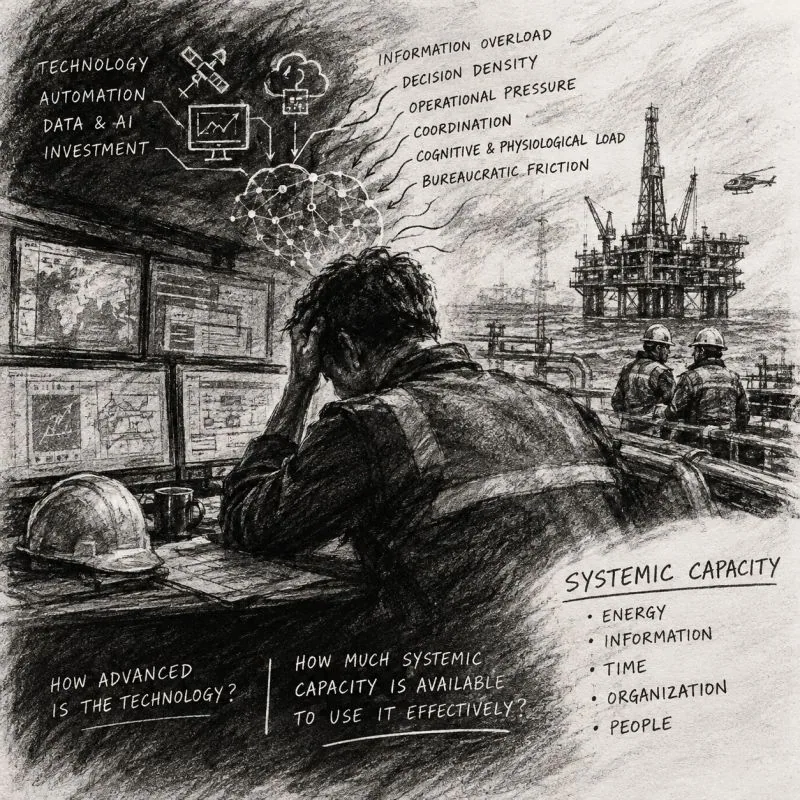
¿Por qué fallan los sistemas de alta ingeniería cuando la tecnología es más avanzada?
En Oil & Gas y otras operaciones complejas, más tecnología no garantiza mejores decisiones: esta pieza estudia la capacidad sistémica, lo que un sistema puede absorber y convertir en acción bajo presión.
NOTA-ECO-003 · Economía 5.0
Frankenstein y el petróleo: ¿por qué Venezuela vuelve a importar geopolíticamente?
Tercera entrega de la serie: tras el paso del capital a la IA y a la concentración financiera, llega el siguiente cuello de botella, el petróleo, y con él Venezuela vuelve al tablero geopolítico.