

Economia 5.0 · NOTA-ECO-089
Perché falliscono le banche se sono così regolate?
Di Carlos J. Pérez Pulido · ISHEA Institute ·
Partendo da una banca immaginaria da 100 dollari, il testo mostra come la leva autorizzata dal regolatore trasformi un piccolo portafoglio prestiti in un rischio sistemico di fallimento.
Nota divulgativa — Testo breve pubblicato in aperto. Pensiero in corso, non risultato.
Opera originale in spagnolo.
🏦 ¿Por qué quiebran los bancos si están tan regulados?
Imagina que abres un banco con 100 USD de tus ahorros.
El regulador te autoriza a prestar 1.250 USD a tus clientes (el panadero, el comerciante…).
Te dice: “Con cada 8 USD tuyos, puedes mover o mantener 100 USD en riesgo”.
Eso es el CAR al 8%: tu colchón propio es pequeño frente a lo que manejas.
Un día, tres clientes importantes no pagan sus cuentas.
Pierdes 110 USD. Tus 100 USD de capital se evaporan.
La panadería sigue con harina y hornos, pero tú estás técnicamente quebrado.
Ahora, imagina que el regulador añade otra regla:
“Sin importar el riesgo, no puedes exponerte a más de 33 veces tu capital”.
Eso es el ratio de apalancamiento al 3%.
Un freno brusco que evita que el sistema maquille riesgos.
Cuando sumamos los colchones de conservación, el margen se estrecha:
por cada 1 USD propio, apenas puedes mover 9–10 USD en préstamos.
Menos apalancamiento → más resistencia, pero también menos crecimiento inmediato.
Y aquí está la paradoja:
el sistema no es un esquema Ponzi. Tiene activos reales, regulación y supervisión.
Su motor es la expansión perpetua del crédito: cada dólar de capital genera decenas en circulación.
El M2 (masa monetaria) crece. La economía se expande. Hipotecas, empresas, empleo.
El precio invisible:
La moneda fiat se diluye poco a poco.
Los Estados, para mantener confianza, usan tipos de interés bajos o negativos, rescates y encajes más altos.
La política monetaria se convierte en muleta estructural.
Desde la lente de la coherencia sistémica:
un organismo financiero sano necesita equilibrio entre crecimiento y resistencia.
Si toda la energía se canaliza hacia el crédito sin fortalecer los buffers internos, el sistema acumula fatiga estructural.
No colapsa por maldad, sino por desgaste progresivo de su energía interna.
El crédito es como la savia de un árbol: necesaria para crecer, pero si solo sube por las ramas sin nutrir las raíces, el primer vendaval lo derriba.
🌱 Reflexión:
¿Estamos regando las raíces… o solo celebrando el crecimiento de las ramas?
👇 ¿Qué analogía usarías para explicar el apalancamiento bancario a alguien sin formación financiera?
#Banca #EducaciónFinanciera #ResilienciaSistémica #Economía #MonedaFiat #ISHEA
Nella stessa sala — Economia 5.0
NOTA-ECO-001 · Economia 5.0
E se le variabili con cui misuriamo il successo dei Paesi fossero del tutto capovolte?
Da decenni il progresso si misura con PIL, produttività, crescita ed energia. Questo testo sostiene che quelle variabili potrebbero essere capovolte e invita a ripensare che cosa significhi, per un Paese, prosperare.
NOTA-ECO-002 · Economia 5.0
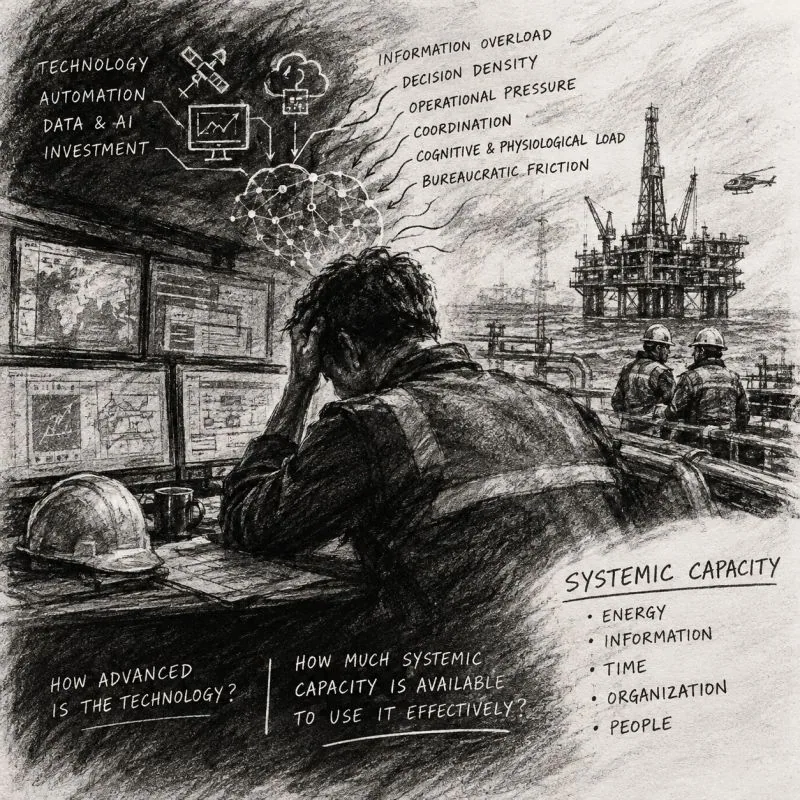
Perché l’alta ingegneria sbaglia proprio quando la tecnologia è più avanzata?
Nell’Oil & Gas e in altre operazioni complesse, più tecnologia non garantisce decisioni migliori: questo testo indaga la capacità sistemica, quanto un sistema sa assorbire e tradurre in azione sotto pressione.
NOTA-ECO-003 · Economia 5.0
Frankenstein e il petrolio: perché il Venezuela torna a contare nella geopolitica?
Terza puntata della serie: dopo il passaggio dal capitale all'IA e alla concentrazione finanziaria, emerge il nuovo collo di bottiglia, il petrolio, e con esso il Venezuela torna sullo scacchiere geopolitico.