

Economy 5.0 · NOTA-ECO-089
Why Do Banks Fail If They Are So Heavily Regulated?
By Carlos J. Pérez Pulido · ISHEA Institute ·
Starting from an imaginary bank built on 100 dollars, the piece shows how regulator-approved leverage turns a tiny loan book into a systemic risk of collapse.
Note — Short piece published openly. Thinking in progress, not a result.
Original piece in Spanish.
🏦 ¿Por qué quiebran los bancos si están tan regulados?
Imagina que abres un banco con 100 USD de tus ahorros.
El regulador te autoriza a prestar 1.250 USD a tus clientes (el panadero, el comerciante…).
Te dice: “Con cada 8 USD tuyos, puedes mover o mantener 100 USD en riesgo”.
Eso es el CAR al 8%: tu colchón propio es pequeño frente a lo que manejas.
Un día, tres clientes importantes no pagan sus cuentas.
Pierdes 110 USD. Tus 100 USD de capital se evaporan.
La panadería sigue con harina y hornos, pero tú estás técnicamente quebrado.
Ahora, imagina que el regulador añade otra regla:
“Sin importar el riesgo, no puedes exponerte a más de 33 veces tu capital”.
Eso es el ratio de apalancamiento al 3%.
Un freno brusco que evita que el sistema maquille riesgos.
Cuando sumamos los colchones de conservación, el margen se estrecha:
por cada 1 USD propio, apenas puedes mover 9–10 USD en préstamos.
Menos apalancamiento → más resistencia, pero también menos crecimiento inmediato.
Y aquí está la paradoja:
el sistema no es un esquema Ponzi. Tiene activos reales, regulación y supervisión.
Su motor es la expansión perpetua del crédito: cada dólar de capital genera decenas en circulación.
El M2 (masa monetaria) crece. La economía se expande. Hipotecas, empresas, empleo.
El precio invisible:
La moneda fiat se diluye poco a poco.
Los Estados, para mantener confianza, usan tipos de interés bajos o negativos, rescates y encajes más altos.
La política monetaria se convierte en muleta estructural.
Desde la lente de la coherencia sistémica:
un organismo financiero sano necesita equilibrio entre crecimiento y resistencia.
Si toda la energía se canaliza hacia el crédito sin fortalecer los buffers internos, el sistema acumula fatiga estructural.
No colapsa por maldad, sino por desgaste progresivo de su energía interna.
El crédito es como la savia de un árbol: necesaria para crecer, pero si solo sube por las ramas sin nutrir las raíces, el primer vendaval lo derriba.
🌱 Reflexión:
¿Estamos regando las raíces… o solo celebrando el crecimiento de las ramas?
👇 ¿Qué analogía usarías para explicar el apalancamiento bancario a alguien sin formación financiera?
#Banca #EducaciónFinanciera #ResilienciaSistémica #Economía #MonedaFiat #ISHEA
In the same room — Economy 5.0
NOTA-ECO-001 · Economy 5.0
What if the variables we use to measure national success were completely backwards?
For decades, progress has been measured through GDP, productivity, growth and energy use. This piece argues those variables may be inverted and asks us to rethink what it means for a country to thrive.
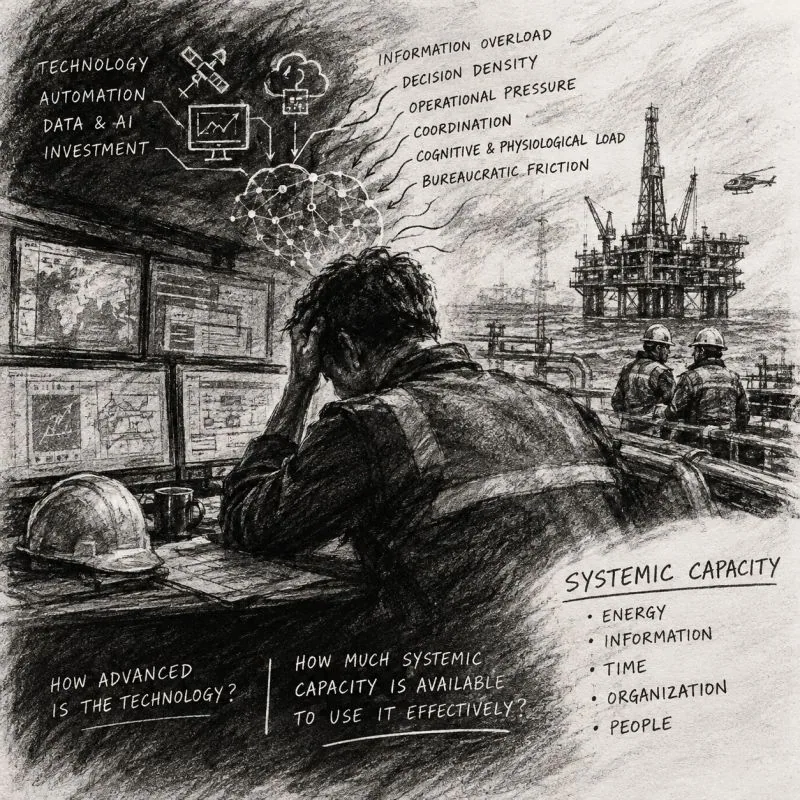
NOTA-ECO-002 · Economy 5.0
Why do highly engineered systems fail just when technology is most advanced?
In Oil & Gas and other complex operations, more technology does not guarantee better decisions: this piece examines systemic capacity, how much a system can absorb and turn into action under pressure.
NOTA-ECO-003 · Economy 5.0
Frankenstein and Oil: Why Does Venezuela Matter Geopolitically Again?
Third installment of the series: after tracing capital into AI and financial concentration, the next bottleneck comes into view, oil, and with it Venezuela returns to the geopolitical board.